미국 국채 금리 5% 시대, SCHD와 VNQ로 내 연금 현금 자판기 준비하는 법
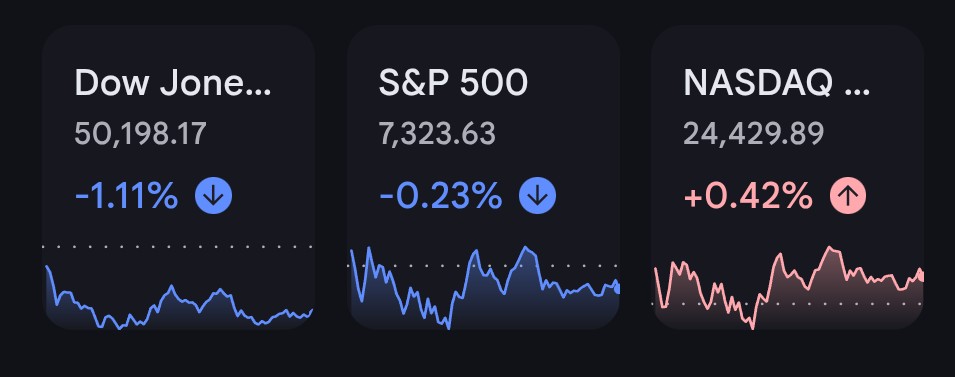
나스닥 지수는 상승하고
미국 S&P500 지수는 하락했습니다.
나스닥이 오른 이유는 엔비디아를 비롯해 AI 기업들의 실적이 좋게 나타나면서
일부 테크 기업 종목들이 상승했기 때문입니다.
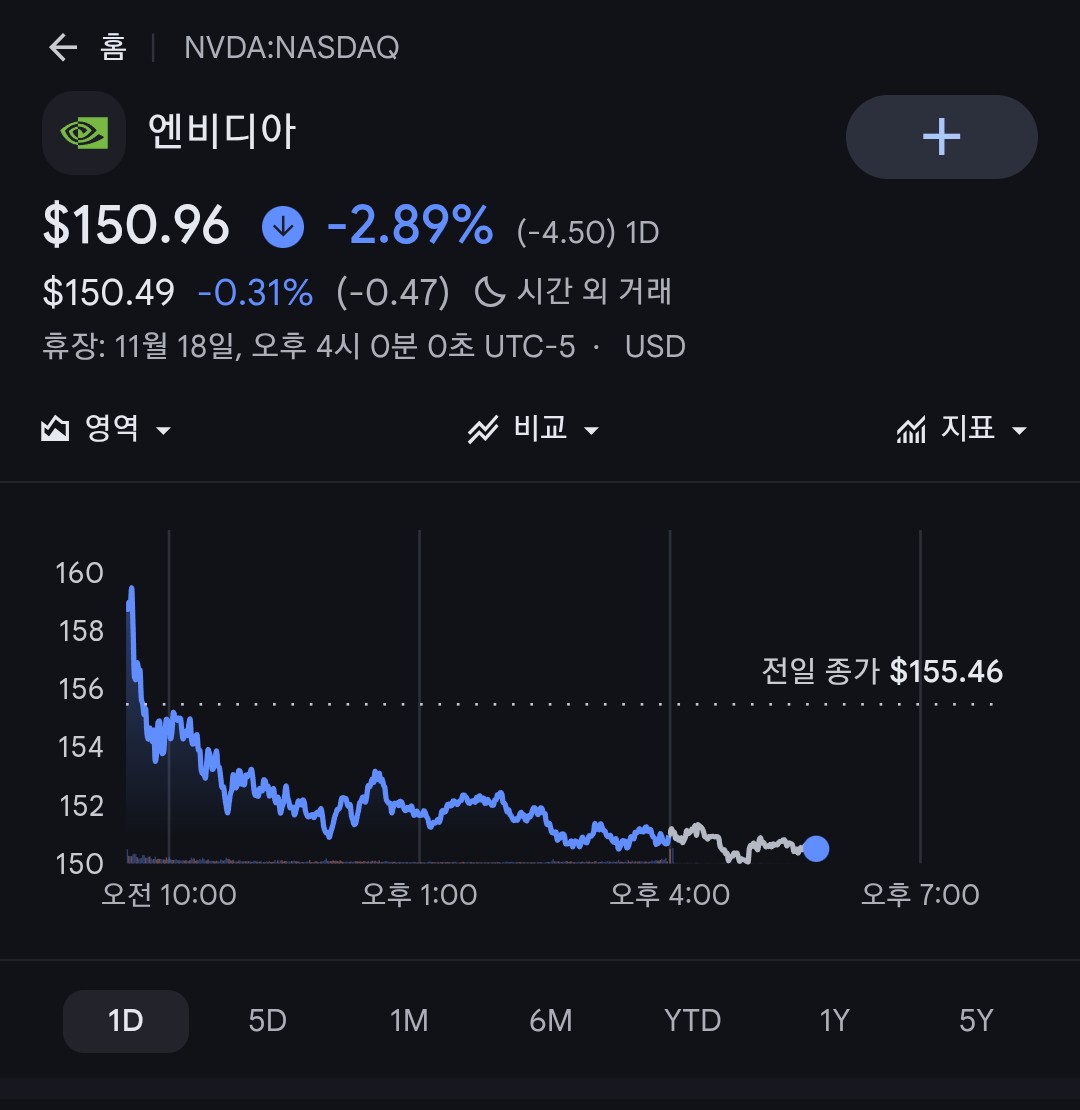
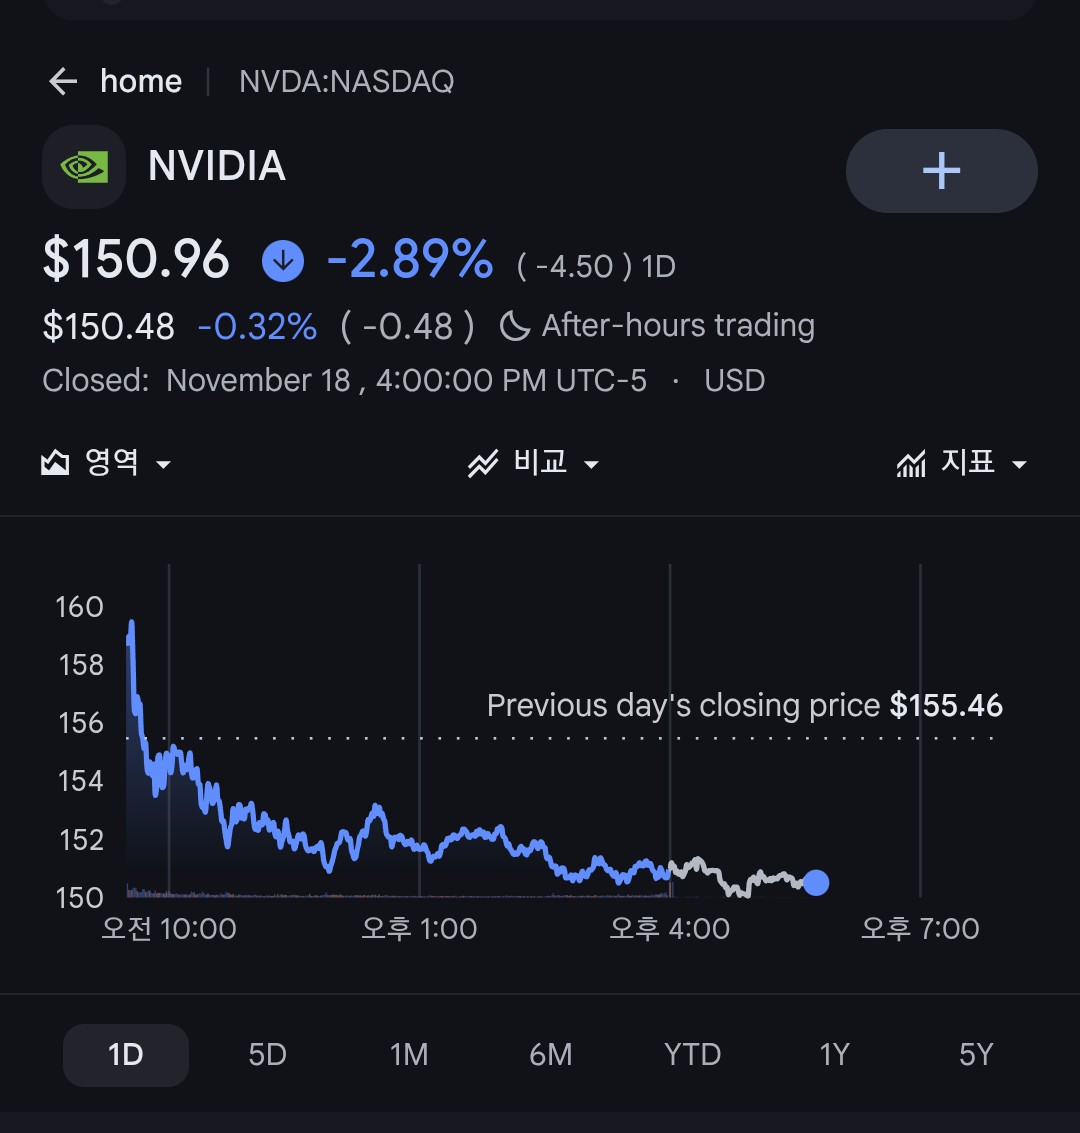
엔비디아는 좋은 실적을 발표했음에도
주가는 오히려 2.9% 하락했습니다.
자산 배분 투자를 하다 보면 요즘 같은 시기에는
금과 같은 원자재가 올라서 주가 하락을 방어해 주어야 하는 게 아닌가 하는
생각을 하게 됩니다.
달러 인덱스와 금은 반대의 상관관계를 가집니다.
미국 달러의 강세로 인해 금값의 하락이 이어지다가
최근에는 중국을 비롯한 신흥국에서 금을 다시 매입하기 시작했습니다.
미국 10년 만기 국채 수익률이 4.8%에서 5.2%까지 오르자
주식 투자자들은 미국 국채를 매입하고 있습니다.
리츠 ETF도 현금 흐름을 제공해 주어서 개인적으로 선호하는 편인데,
미국 국채 금리가 계속 오르다 보니
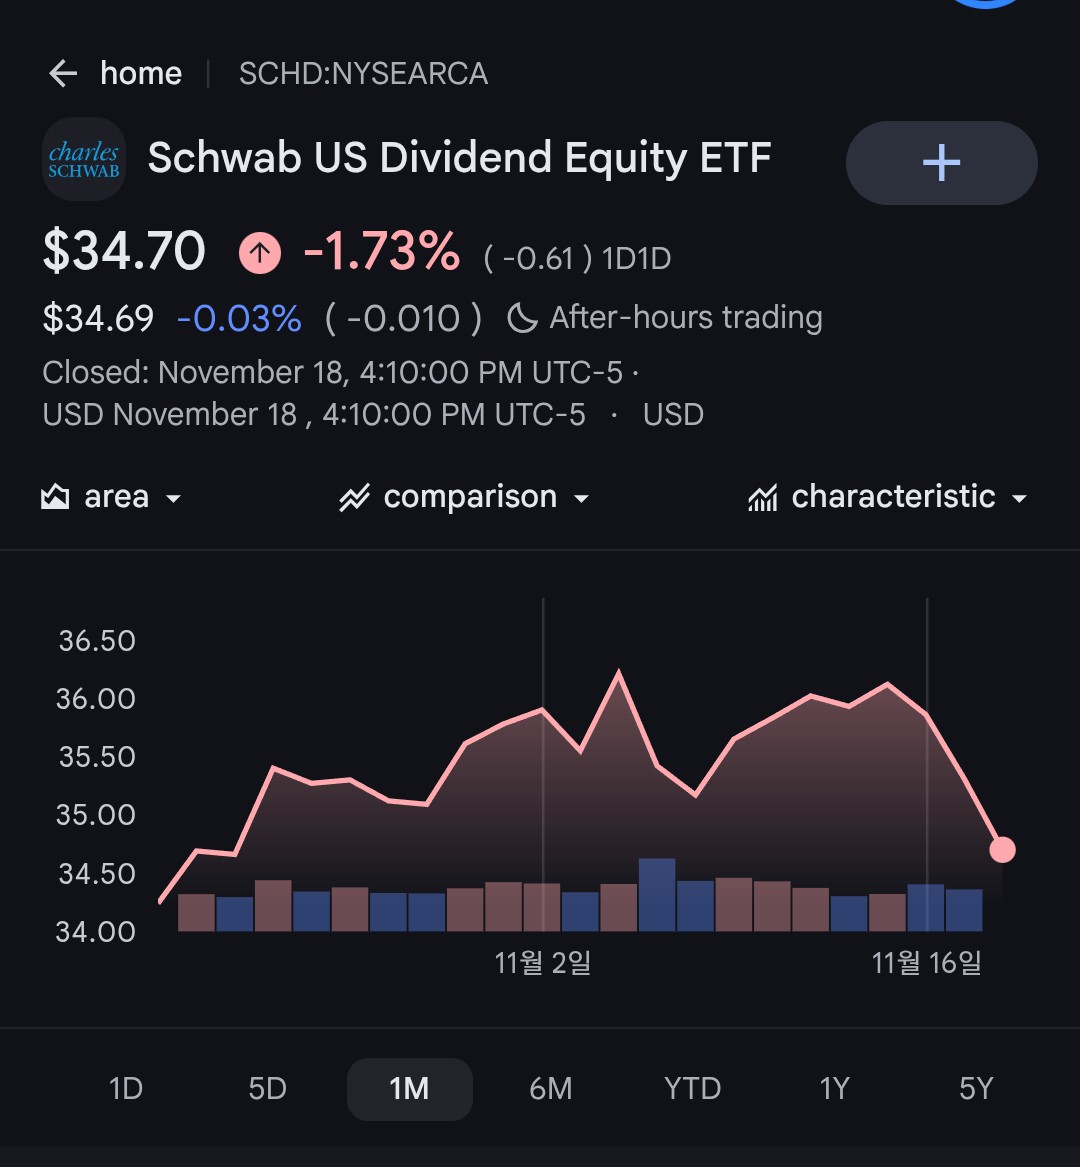
VNQ와 리얼티 인컴 같은 종목의 가격이 하락하고 있습니다.
결국 자산 배분을 하더라도 손실이 발생하는 시기이기는 합니다.
다만 미국 국채 이자가 5% 내외로 지급되고 있어서
SCHD와 VNQ처럼 분배금을 꾸준히 지급하는 ETF를 매수하기에는
오히려 좋은 시기로 보입니다.
연금 자산 배분 투자는 일종의 생활비를 제공해 주는
현금 자판기라고 생각하시면 마음이 한결 편합니다.
아래 글들을 천천히 읽어보시고
자신만의 든든한 현금 자판기를 만들어 보시기 바랍니다.
[투자 시뮬레이션 및 절세 기초]
기본적인 투자 시뮬레이터를 통해 연 수익률 8%를 가정하고
MDD를 20% 이내로 통제하는 기초 자산배분 계산법을 알아볼 수 있습니다.
https://bomspring.com/invest-calculator/
연금저축계좌와 ISA 계좌를 연계해 최대 1,200만원 세액공제로
연 13.2%에서 16.5% 수준의 절세 수익률을 확보하고 저보수 ETF로 MDD 부담을 낮추는 방법입니다.
https://bomspring.com/%ec%97%b0%ea%b8%88%ec%a0%80%ec%b6%95%ea%b3%84%ec%a2%8c-%ec%97%b0%eb%a7%90%ec%a0%95%ec%82%b0-%ed%99%98%ea%b8%89-etf-%ec%b5%9c%eb%8c%801200%eb%a7%8c%ec%9b%90/
[안정적인 자산배분 및 하락장 방어 전략]
VTI, QQQ, SGOV 3가지 ETF를 조합해 연평균 수익률 10%를 추구하면서도
계좌의 MDD를 12% 이내로 안정적으로 관리하는 직장인 맞춤 전략입니다.
https://bomspring.com/%ec%9b%94%ea%b8%89%ec%9f%81%ec%9d%b4%ea%b0%80-%eb%85%b8%ed%9b%84%eb%a5%bc-%ec%a7%80%ed%82%a4%eb%8a%94-%eb%b2%95-vti-qqq-sgov-3%ea%b0%80%ec%a7%80%eb%a9%b4-%ec%b6%a9%eb%b6%84%ed%95%a0%ea%b9%8c/
주식 시장 폭락 시 기계적인 리밸런싱을 통해 포트폴리오의 MDD를 20% 이내로 방어하고
회복기에 수익률을 15% 이상으로 끌어올리는 현실적인 노하우입니다.
https://bomspring.com/%ED%8F%AD%EB%9D%BD%EC%9E%A5%EC%97%90%EC%84%9C-%EB%A6%AC%EB%B0%B8%EB%9F%B0%EC%8B%B1%EC%9C%BC%EB%A1%9C-%EC%86%90%EC%8B%A4-%EB%B0%A9%EC%96%B4%ED%95%98%EB%8A%94-%EB%B0%A9%EB%B2%95/
전통적인 자산 배분 투자를 통해 연 수익률 8%에서 10%를 흔들림 없이 얻으면서도
포트폴리오의 MDD를 10%에서 15% 이내로 제한하는 장기 적립식 가이드입니다.
https://bomspring.com/%ec%9e%90%ec%82%b0-%eb%b0%b0%eb%b6%84-%ed%88%ac%ec%9e%90-%ed%8f%ac%ed%8a%b8%ed%8f%b4%eb%a6%ac%ec%98%a4-%ec%b5%9c%eb%8c%80%eb%82%99%ed%8f%ad-%ec%a0%9c%ed%95%9c%ed%95%98%EB%8A%94-%EB%B0%A9%EB%B2%95/
나스닥 하락장에서도 연 수익률 10% 수준의 수익 방어막을 구축하고
전체 포트폴리오의 MDD를 20% 이내로 줄여내는 구체적인 대응 지침입니다.
https://bomspring.com/%eb%82%98%ec%8a%a4%eb%8b%a5%ed%95%98%eb%9d%bd-%eb%8c%80%ec%9d%91%eb%b0%a9%eb%b2%95/
AI 전력 핵심 인프라 ETF를 연금 포트폴리오에 담아 연 수익률 10% 이상을 노리면서도
전체 MDD는 20% 이내로 제한하는 IBKR 연금 계좌 활용법입니다.
https://bomspring.com/ai%ec%a0%84%eb%a0%a5%ed%95%b5%ec%8b%ac%ec%9d%b8%ed%94%84%eb%9d%bc-ibkr-%ec%97%b0%ea%b8%88-%ed%8f%ac%ed%8a%b8%ed%8f%b4%eb%a6%ac%ec%98%a4/
[성장주·배당주·레버리지 비교 전략]
QQQ와 SCHD를 조합한 바벨전략으로 30년 누적 수익률 713.6%와 MDD -35%를 기록한 성과를
MDD -15.9%의 자산배분투자와 비교 분석한 내용입니다.
연 20% 이상 수익 대신 MDD -55%에서 -65%를 보이는 SOXX와
연 13%에서 16% 수익에 MDD -30% 수준인 MAGS를 자산배분에 혼합해 MDD를 -20% 수준으로 방어하는 전략입니다.
https://bomspring.com/soxx-mags/
13년 적립식 기준 순수익률 538.48%에 MDD -57.71%를 기록한 MAGS와
순수익률 61.30%에 MDD -28%에서 -38.74%로 방어력이 우수한 SCHD를 비교했습니다.
https://bomspring.com/mags-schd/
MAGS, TOPT, QTOP 등 핵심 기술주 테마를 통해 연 수익률 22%를 기록하면서도
MDD를 20% 중반으로 방어하는 포트폴리오 전략입니다.
https://bomspring.com/mags-topt-qtop/
QLD와 TQQQ를 전체 자산 배분에 일정 부분만 편입해 연 수익률 20% 이상을 목표로 하면서도
전체 계좌의 MDD는 25% 수준으로 엄격하게 통제하는 부분 레버리지 전략입니다.
https://bomspring.com/qld-tqqq-%eb%b6%80%eb%b6%84-%eb%a0%88%eb%b2%84%eb%a6%ac%ec%a7%80-%ec%a0%84%eb%9e%b5-vs-%ec%9e%90%ec%82%b0%eb%b0%b0%eb%b6%84%ed%88%ac%ec%9e%90-%ed%8f%ac%ed%8a%b8%ed%8f%b4%eb%a6%ac%ec%98%a4/
TQQQ 장기 투자로 연 수익률 25%에서 40%의 초고수익을 노리지만
MDD -80%에서 -90%라는 치명적인 위험을 안고 가는 전략을 QLD(MDD -63%)와 비교했습니다.
https://bomspring.com/tqqq-%ec%9e%a5%ea%b8%b0%ed%88%ac%ec%9e%90/
[고금리 대안 자산 활용 전략]
HBD 스테이킹을 통해 연 수익률 15%의 이자를 확보하면서도
단독 적립 시 MDD를 -6.5%에서 -6.9% 수준으로 낮게 유지하는 노후 연금 대안 전략입니다.
https://bomspring.com/hbd-%ec%97%b015%ed%8d%bc%ec%84%b8%ed%8a%b8-%ed%95%98%ec%9d%b4%eb%93%9c-hive/
Clarity Act를 바탕으로 HIVE와 HBD 생태계를 분석해
안정적으로 연 수익률 15% 및 MDD 5% 내외를 유지하는 가상자산 활용법입니다.
https://bomspring.com/clarity-act-hive-hbd/
[100세 시대 노후파산 및 의료·간병비 방어 전략]
60세 은퇴 후 68세 노후파산을 막기 위해 연 수익률 7%에서 8%와
MDD 15% 이내의 안정적인 자산배분으로 100세까지 노후 자산을 지키는 방법입니다.
https://bomspring.com/%eb%85%b8%ed%9b%84%ed%8c%8c%ec%82%b0-%ec%9d%80%ed%87%b4%ed%8c%8c%ec%82%b0-%eb%85%b8%ed%9b%84%ec%a4%80%eb%b9%84-%ec%9e%90%ec%82%b0%eb%b0%b0%eb%b6%84/
예상치 못한 막대한 의료비 지출로 인한 노후 파산을 막기 위해
높은 수익률보다 중요한 자산의 실질 MDD 50% 이상 폭락을 사전에 방지하는 실손보험 전략입니다.
https://bomspring.com/100%ec%84%b8-%ec%8b%9c%eb%8c%80-%eb%85%b8%ed%9b%84%ed%8c%8c%ec%82%b0-%eb%b0%a9%ec%a7%80-%ec%9d%80%ed%87%b4-%ec%8b%a4%ec%86%90%eb%b3%b4%ed%97%98-%ed%8c%8c%ec%82%b0-%ed%9a%8c%ec%83%9d/
장수 리스크와 요양 간병비 부담에 대비해 연 8% 수익률 연금 포트폴리오와 함께
당장의 수익률이 0%라도 노후 자산의 MDD 100% 고갈 위기를 방어하는 간병보험 활용법입니다.
https://bomspring.com/%ec%9e%a5%ec%88%98%eb%a6%ac%ec%8a%a4%ed%81%ac-%ec%9a%94%ec%96%91%ea%b0%84%eb%b3%91%eb%b9%84-%ec%9a%94%ec%96%91%ea%b0%84%eb%b3%91%eb%b3%b4%ed%97%98/
Upvoted! Thank you for supporting witness @jswit.