가업상속공제 사후관리, 5년간 무엇을 지키나
가업상속공제 사후관리, 5년간 무엇을 지키나
👉 가업상속공제 ▶ 바로 알아보기
👆 조건과 진행 방법을 1분 만에 확인할 수 있어요.
가업상속공제는 중소기업이나 일정 규모 이하 중견기업을 물려받을 때 가업상속재산을 최대 600억원까지 상속세 과세가액에서 빼 주는 제도입니다. 공제 폭이 큰 만큼 상속 뒤에도 일정 기간 회사를 그대로 이어가야 하는 사후관리 요건이 붙습니다. 상속세 및 증여세법 제18조의2를 기준으로 사후관리 기간, 지켜야 할 요건, 고용 기준 계산법, 미리 준비할 점을 정리했습니다.
가업상속공제 사후관리는 몇 년 동안인가
사후관리 기간은 상속개시일부터 5년이며, 2023년 개정으로 종전 7년에서 5년으로 짧아졌습니다. 임원퇴직금 규정
공제 한도는 피상속인이 가업을 경영한 기간에 따라 달라집니다. 10년 이상이면 300억원, 20년 이상이면 400억원, 30년 이상이면 600억원까지 공제됩니다. 중견기업은 직전 3개 사업연도 평균 매출액이 5,000억원 미만이어야 대상이 됩니다.
사후관리 기간 안에 요건을 어기면 공제받은 금액을 기준으로 상속세가 다시 부과되고 이자상당액도 더해집니다. 상속세 신고를 마쳤다고 끝나는 제도가 아니라, 5년 동안 회사 운영 방식까지 함께 관리해야 하는 제도라는 뜻입니다.
2023년 개정으로 달라진 점
2023년 개정은 사후관리 기간 단축 외에도 부담을 여러 곳에서 덜었습니다. 가업용 자산 처분 기준이 완화됐고, 업종 변경 허용 범위가 표준산업분류 중분류에서 대분류로 넓어졌습니다. 고용 기준도 해마다 따지던 방식에서 5년 전체 평균으로 바뀌었습니다. 예전 기준으로 가업상속공제를 포기했던 회사라면 지금 기준으로 다시 검토해 볼 만합니다.
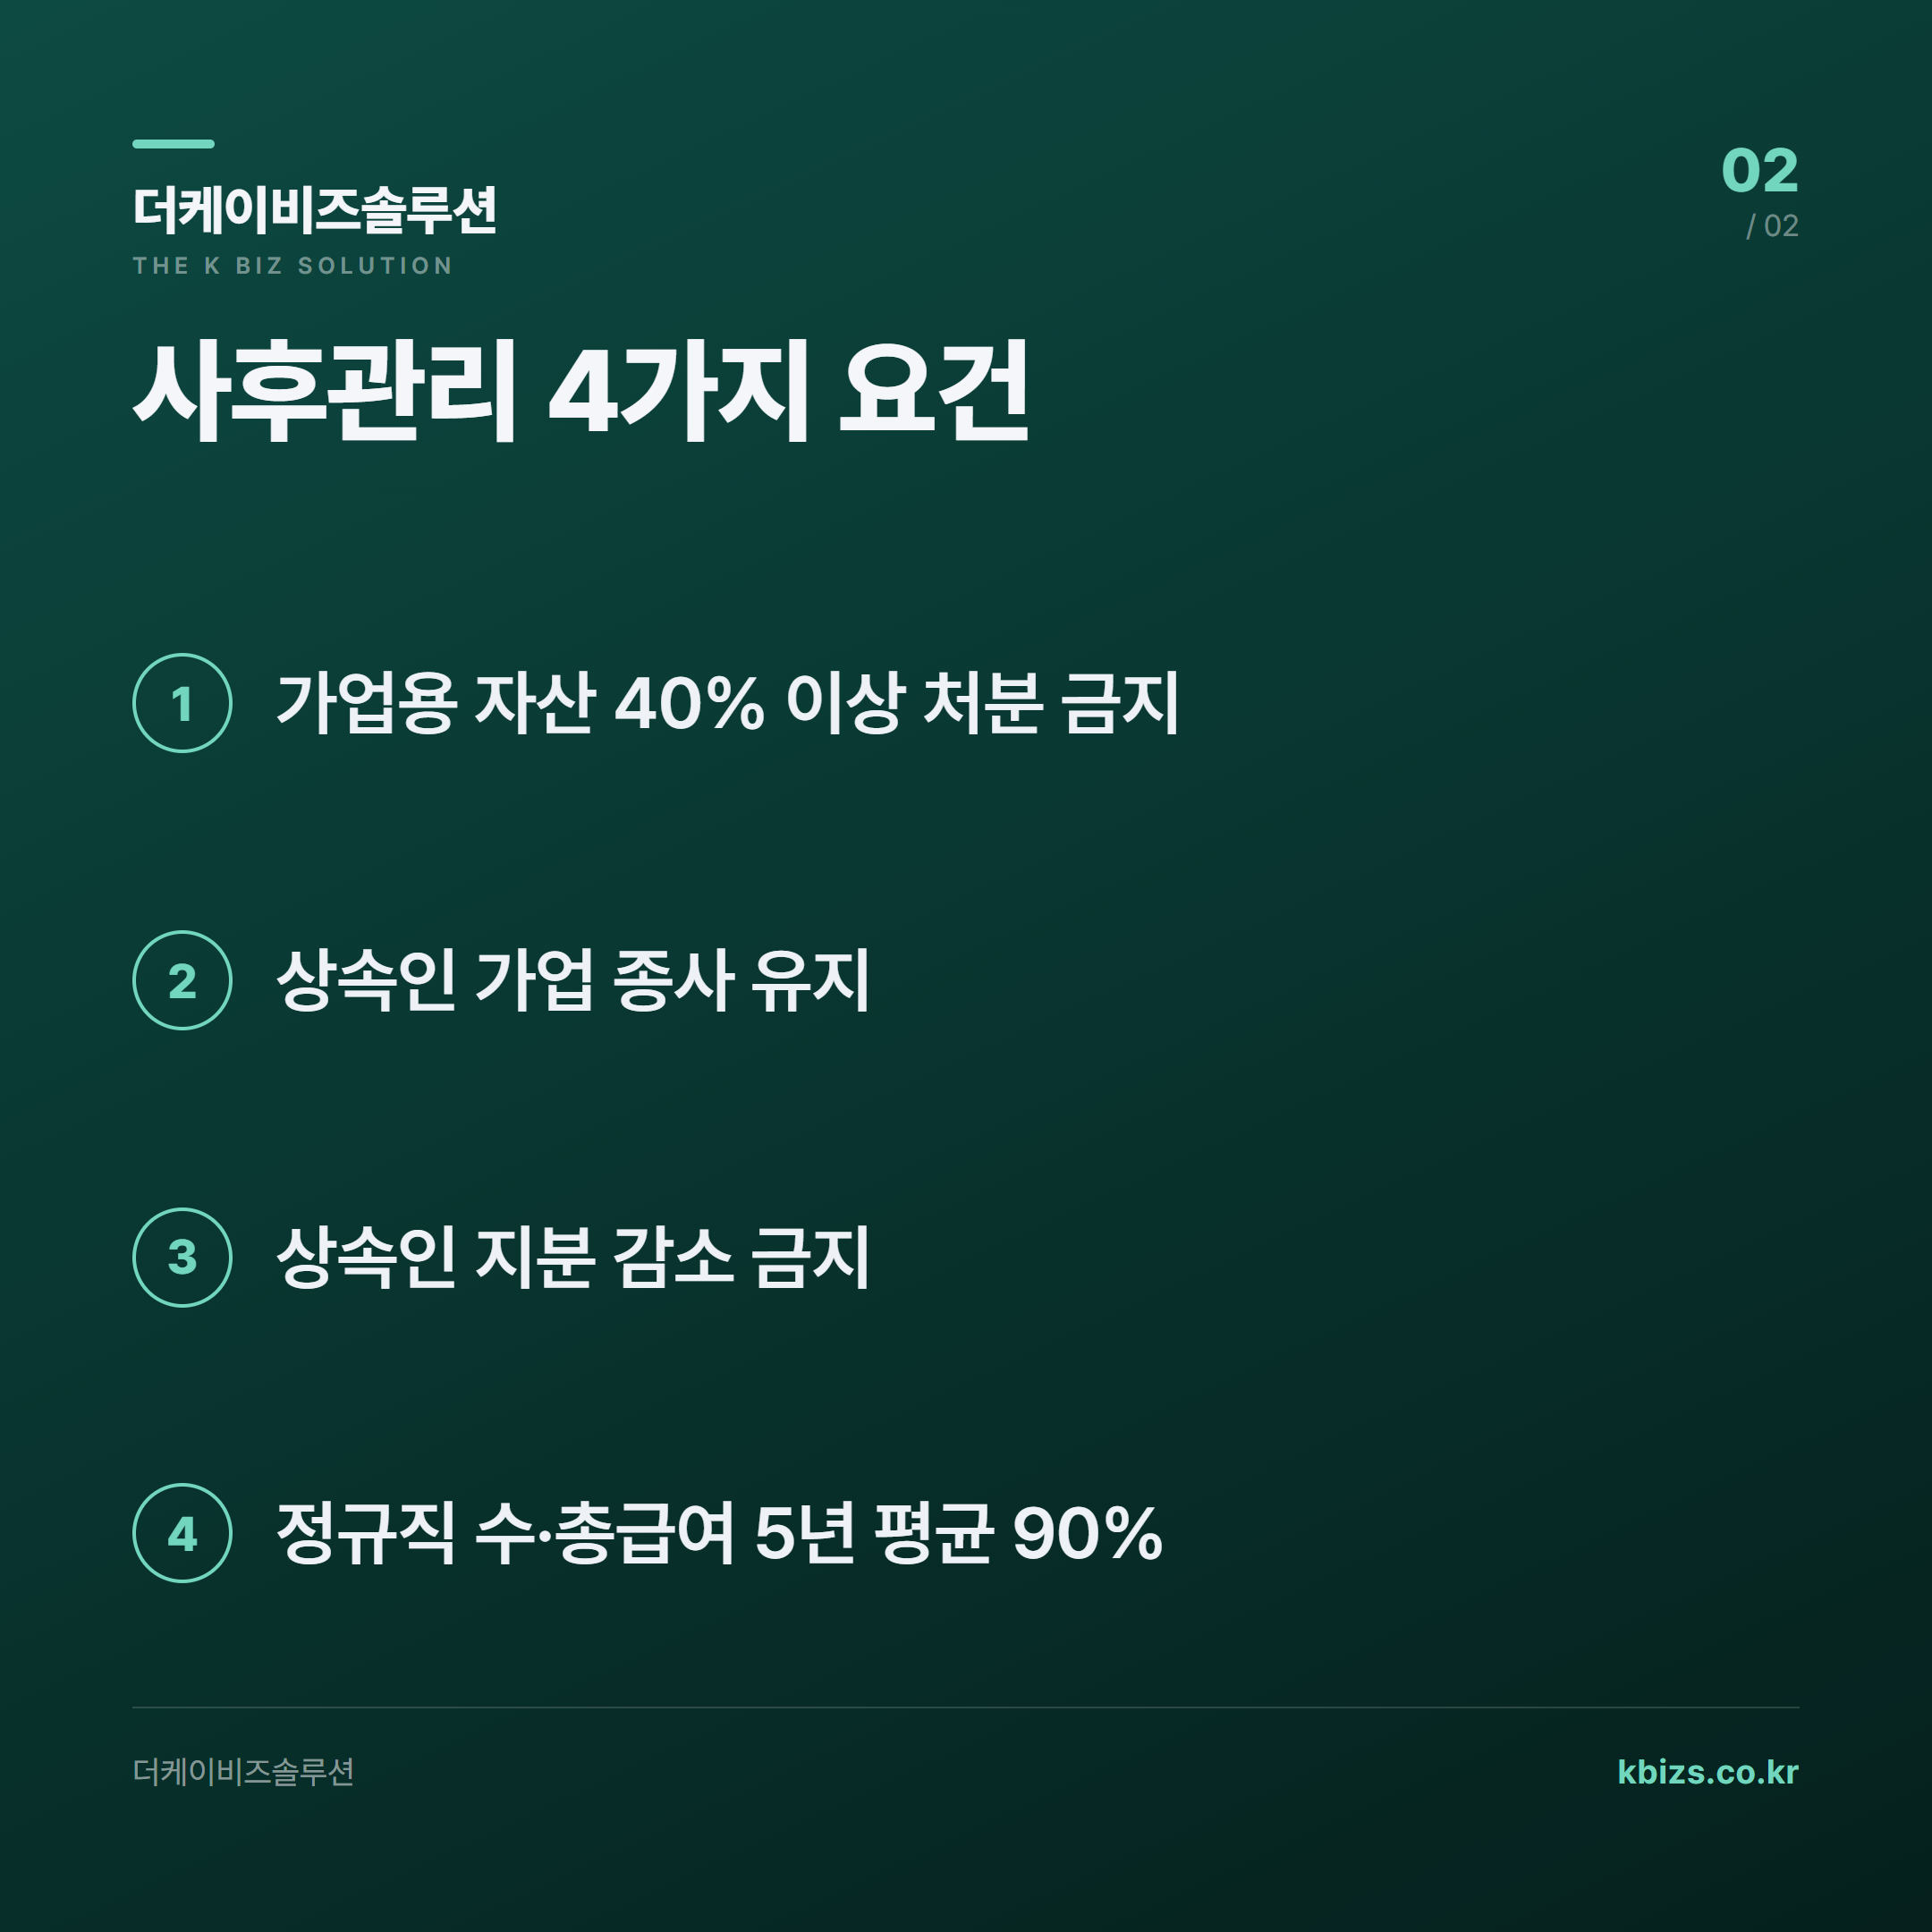
사후관리 5년간 지켜야 할 4가지 요건
사후관리 요건은 가업용 자산 유지, 상속인의 가업 종사, 상속인 지분 유지, 고용 유지 네 가지이며 하나라도 어기면 추징 대상이 됩니다.
첫째, 가업용 자산의 40% 이상을 처분하지 않아야 합니다. 공장 건물이나 기계장치처럼 사업에 쓰는 자산이 기준이며, 2023년 개정으로 종전 20%에서 40%로 기준이 완화됐습니다.
둘째, 상속인이 가업에 계속 종사해야 합니다. 상속인이 대표이사 등으로 일하지 않거나, 1년 이상 휴업하거나 폐업하면 요건을 어긴 것이 됩니다. 주된 업종은 한국표준산업분류상 대분류 안에서 바꿀 수 있습니다.
셋째, 상속인의 지분이 줄지 않아야 합니다. 상속받은 주식을 파는 경우뿐 아니라, 유상증자 때 신주를 배정받지 않아 지분율이 떨어지는 경우도 지분 감소로 봅니다.
넷째, 고용을 유지해야 합니다. 5년간 정규직 근로자 수 평균이나 총급여액 평균이 기준치의 90% 이상이어야 합니다.
고용유지 요건은 어떤 기준으로 계산하나
상속개시일이 속한 사업연도의 직전 2개 사업연도 평균이 기준이며, 5년간 정규직 근로자 수 평균이나 총급여액 평균 가운데 하나가 그 90% 이상이면 충족됩니다.
두 기준 가운데 하나만 맞추면 됩니다. 2023년 개정 전에는 해마다 따로 맞춰야 하는 기준도 있었지만, 지금은 5년 전체 평균으로 판단합니다. 경기에 따라 인원이 잠시 줄어든 해가 있어도 나머지 기간으로 보완할 수 있다는 뜻입니다.
예를 들어 직전 2개 사업연도 정규직 평균이 50명이었다면 기준고용인원은 50명이고, 5년 평균이 45명 이상이면 됩니다. 인원 평균이 45명에 못 미치더라도 총급여액 평균이 기준총급여액의 90% 이상이면 요건을 충족합니다. 인원을 줄이면서 남은 직원의 급여를 올린 회사가 여기에 해당합니다.
정규직 근로자 수를 셀 때는 근로계약 기간이 1년 미만인 근로자처럼 정규직으로 보지 않는 인원이 빠집니다. 집계 기준을 처음부터 정해 두고 해마다 같은 방식으로 기록해야 나중에 계산이 어긋나지 않습니다.
가업상속공제 사후관리 대비 체크 방법
사후관리는 상속이 일어난 뒤가 아니라 그 전부터 준비해야 하며, 자산·지분·고용 기록을 사업연도 단위로 점검하는 체계를 만들어 두는 것이 핵심입니다.
- 가업용 자산 목록: 공장·기계·차량을 장부가액과 함께 정리하고, 처분 계획은 누적 비율로 관리
- 지분 구조: 상속 뒤 증자나 주식 이전 계획이 상속인 지분율을 떨어뜨리지 않는지 미리 확인
- 고용 기록: 정규직 인원과 총급여액을 사업연도별로 집계해 기준치 대비 비율 관리
- 업종 계획: 신사업 진출이 표준산업분류 대분류 범위 안인지 확인
자산 처분은 누적 비율로 판단하므로 숫자로 관리해야 합니다. 예를 들어 상속 당시 가업용 자산이 100억원이라면 5년 동안 처분한 자산의 누적 합계가 40억원에 이르지 않도록 계획을 세웁니다. 내용연수가 지난 설비를 처분하거나 같은 종류의 자산으로 바꿔 계속 가업에 쓰는 경우처럼 정당한 사유로 인정되는 처분도 있으니, 큰 설비를 정리하기 전에는 해당 여부부터 확인합니다.
공제와 함께 볼 상속세 납부 제도
가업상속공제를 받고도 남는 상속세는 연부연납으로 나눠 낼 수 있습니다. 가업상속재산에 대한 연부연납은 최장 20년, 또는 10년 거치 뒤 10년 분할로 정할 수 있어 회사 현금흐름에 맞춰 납부 일정을 짤 수 있습니다. 중소기업은 사후관리 요건이 부담스럽다면 가업상속공제 대신 상속세 납부유예를 고르는 방법도 있습니다.
공제 요건 자체도 미리 점검해야 합니다. 피상속인은 10년 이상 가업을 경영하고, 특수관계인을 포함해 지분 40% 이상(상장법인은 20% 이상)을 10년 이상 계속 보유해야 합니다. 상속인은 상속개시일 전 2년 이상 가업에 종사하는 등의 요건을 갖추고, 신고기한까지 임원으로 취임한 뒤 그로부터 2년 안에 대표이사가 돼야 합니다.
더케이비즈솔루션은 가업승계를 상속세 신고 한 번으로 보지 않고, 공제 요건 점검부터 5년 사후관리까지 이어지는 일정으로 회사의 자산·지분·고용 계획을 함께 설계합니다.
👉 가업상속공제 ▶ 바로 알아보기
👆 우리 회사에 맞는 방법부터 1분 만에 확인해 보세요.
함께 읽으면 좋은 글