정책자금 거치기간, 얼마나 두면 유리할까
정책자금 거치기간, 얼마나 두면 유리할까
👉 정책자금 거치기간 ▶ 바로 알아보기
👆 조건과 진행 방법을 1분 만에 확인할 수 있어요.
정책자금을 알아볼 때 대부분 금리와 한도부터 봅니다. 그런데 실제로 대출을 받은 뒤 매달 통장에서 빠져나가는 금액을 정하는 것은 거치기간입니다. 같은 금리, 같은 금액이라도 거치기간을 몇 년 두느냐에 따라 초기 몇 년의 부담과 거치가 끝난 뒤의 부담이 크게 달라집니다. 거치기간의 뜻, 길이를 정하는 기준, 거치 종료 후 상환액 계산법, 거치기간 동안 챙길 관리 포인트를 정리했습니다.
정책자금 거치기간이란 무엇인가
정책자금 거치기간은 대출을 받은 뒤 원금은 갚지 않고 이자만 내는 기간으로, 전체 대출기간 안에 포함되어 있어 거치가 길수록 원금을 나눠 갚는 기간은 짧아집니다. 병역특례인증
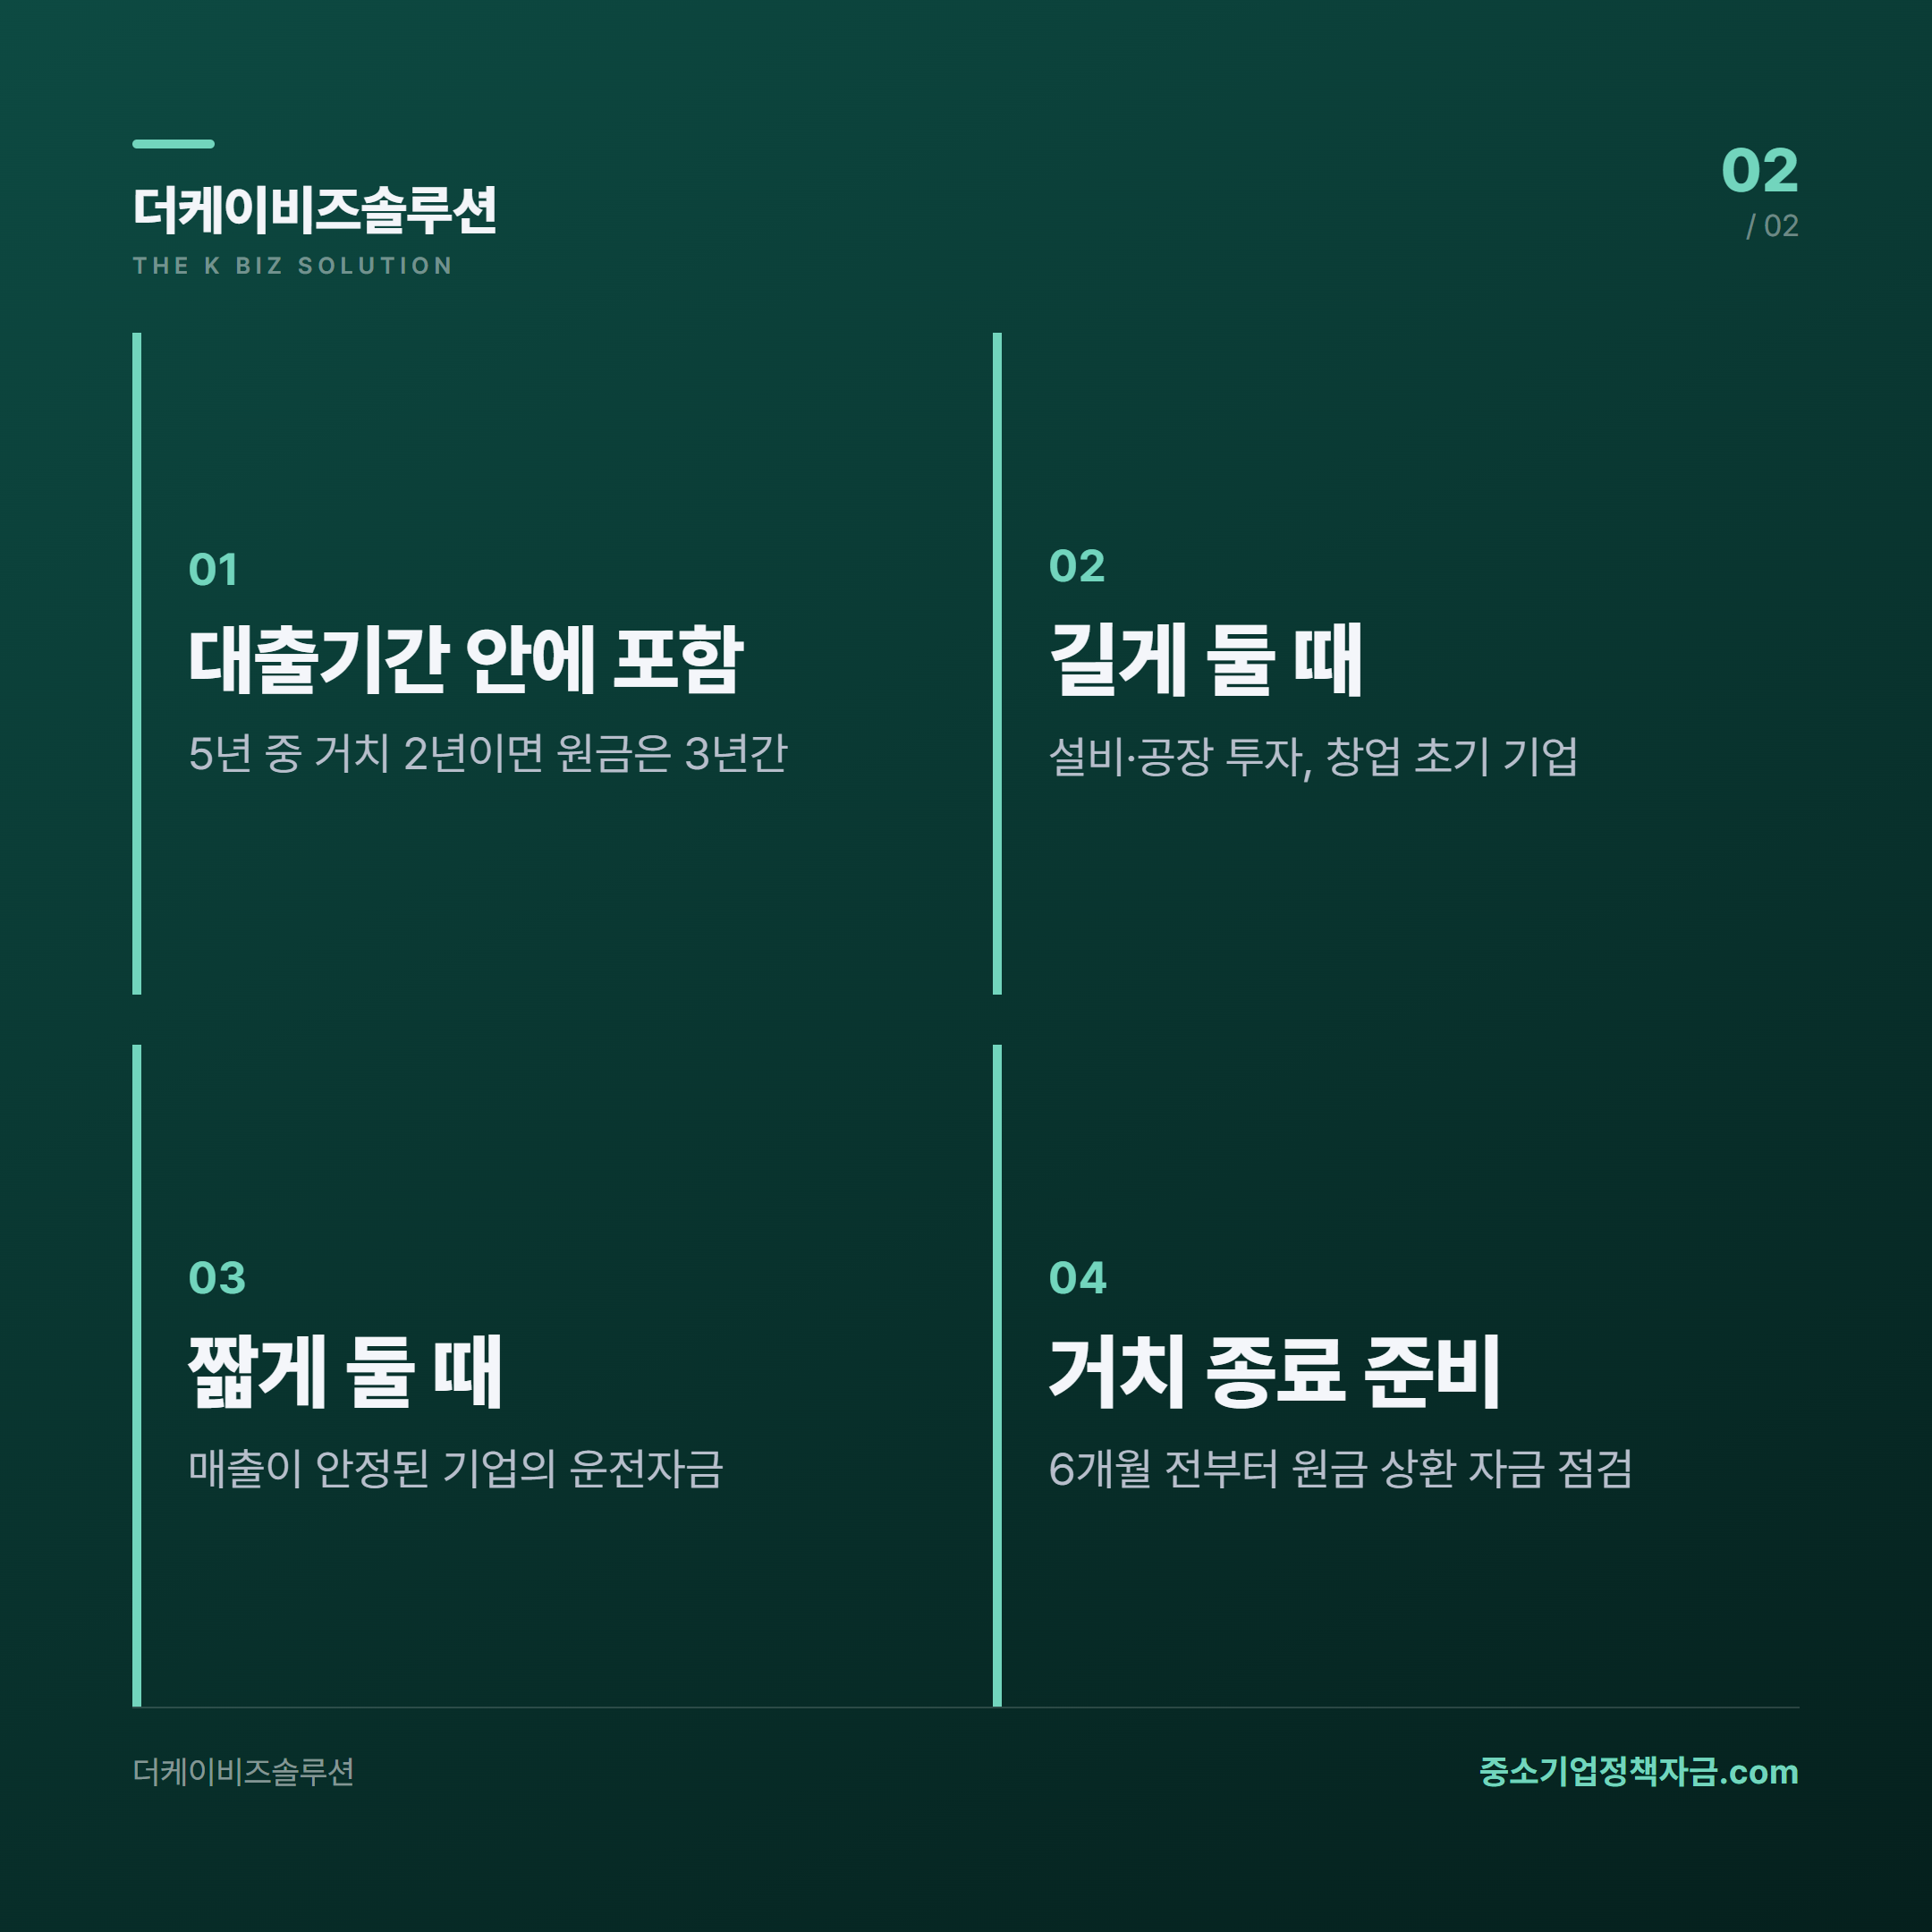
예를 들어 대출기간이 5년이고 거치기간이 2년이라면 처음 2년은 이자만 내고, 남은 3년 동안 원금을 나눠 갚습니다. 거치기간이 대출기간 밖에 따로 붙는 것이 아니라는 점이 가장 많이 헷갈리는 부분입니다.
거치기간이 있는 이유는 정책자금의 목적과 연결됩니다. 설비를 들이거나 공장을 짓고 나서 실제 매출이 나기까지는 시간이 걸립니다. 그 사이에 원금까지 갚게 하면 자금을 지원한 효과가 줄어들기 때문에, 사업이 자리 잡을 시간을 먼저 주는 구조입니다.
그래서 일반적으로 시설자금은 운전자금보다 대출기간과 거치기간이 길게 설정되는 경우가 많습니다. 다만 같은 운전자금, 같은 시설자금이라도 기관과 자금 종류, 그해 공고에 따라 거치기간과 상환 방식이 다르게 정해지므로 신청할 자금의 공고문에서 직접 확인하는 것이 정확합니다.
거치가 끝난 뒤의 상환 방식
거치 이후 원금을 갚는 방식은 크게 매달 나눠 갚는 분할상환과 만기에 한 번에 갚는 만기 일시상환으로 나뉩니다. 정책자금은 거치 후 분할상환 구조가 많지만, 자금에 따라 만기 일시상환을 고를 수 있게 공고되기도 합니다. 분할상환은 원금이 줄어드는 만큼 이자 부담이 점점 가벼워지고, 만기 일시상환은 기간 내내 이자가 같은 대신 만기에 큰 금액을 한 번에 준비해야 합니다.
정책자금 거치기간, 얼마나 두는 게 유리할까
거치기간은 길수록 무조건 유리한 것이 아니라, 자금을 쓴 사업에서 매출과 현금이 실제로 들어오기 시작하는 시점에 맞춰 정하는 것이 가장 유리합니다.
거치기간을 길게 잡으면 초기 몇 년의 현금 부담은 가볍습니다. 대신 원금을 갚는 기간이 짧아지니 거치가 끝난 뒤 매달 내는 금액이 커지고, 원금이 줄지 않은 채 이자를 내는 기간이 길어져 전체 이자도 늘어납니다.
거치기간을 길게 두는 편이 맞는 경우
- 설비 도입이나 공장 이전처럼 매출로 이어지기까지 시간이 걸리는 투자
- 창업 초기라 매출 흐름이 아직 일정하지 않은 기업
- 계절성이 커서 한 해 안에서도 현금 흐름 차이가 큰 업종
거치기간을 짧게 두는 편이 맞는 경우
- 이미 매출이 안정적으로 들어오는 기업의 운전자금
- 원자재 구매처럼 자금을 쓰는 즉시 매출로 돌아오는 용도
- 전체 이자 비용을 줄이는 것이 더 중요한 기업
가장 좋은 방법은 사업계획서의 월별 매출 계획과 거치 종료 시점을 나란히 놓고 보는 것입니다. 거치가 끝나는 달에 원금 상환을 감당할 매출이 실제로 잡혀 있는지가 판단 기준입니다.
거치기간은 대출을 실행할 때 약정으로 정해지므로 신청 단계에서 미리 생각해 두어야 합니다. 상담 과정에서 원하는 거치기간과 그 이유를 사업계획과 함께 설명하면 자금 계획의 일관성도 함께 보여 줄 수 있습니다.
거치 종료 후 상환 부담 계산 방법
거치 종료 후 매달 갚는 원금은 대출 원금을 거치기간을 뺀 남은 상환 개월 수로 나누면 바로 계산되며, 여기에 남은 원금에 대한 이자가 더해집니다.
이해를 돕기 위해 1억 원을 연 3%, 대출기간 5년, 원금균등 분할상환으로 받는다고 가정해 보겠습니다. 실제 금리와 조건은 자금과 기업 평가에 따라 다릅니다.
- 거치 2년인 경우: 처음 24개월은 매달 이자 약 25만 원만 내고, 이후 36개월 동안 매달 원금 약 278만 원에 이자를 더해 갚습니다. 원금이 줄어드는 만큼 이자도 줄어, 상환 첫 달 약 303만 원에서 마지막 달 약 278만 원 수준으로 내려갑니다.
- 거치 없이 5년 나눠 갚는 경우: 첫 달부터 매달 원금 약 167만 원에 이자를 더해 갚습니다.
- 전체 이자: 거치 2년은 약 1,060만 원, 거치 없음은 약 760만 원으로 300만 원가량 차이가 납니다.
거치 2년을 두면 처음 2년은 훨씬 가볍지만, 3년째부터는 거치 없이 갚을 때보다 매달 원금이 110만 원가량 더 나갑니다. 이 차이를 미리 알고 거치 종료 시점의 자금 계획을 세워 두는 것이 핵심입니다.
거치기간 중 지켜야 할 관리 기준
거치기간에는 이자 납부를 한 번도 밀리지 않고, 승인받은 용도대로 자금을 쓰며, 거치 종료 6개월 전부터 원금 상환 자금을 준비하는 세 가지를 기준으로 관리합니다.
이자만 내는 기간이라 부담이 적다 보니 납부일 관리가 느슨해지기 쉽습니다. 하지만 이 기간의 연체 기록도 신용에 그대로 남고, 다음 정책자금을 신청할 때 평가에 반영됩니다. 이자 납부 계좌에는 늘 두세 달 치 이자를 넉넉히 남겨 두는 편이 안전합니다.
자금 사용처도 계속 관리해야 합니다. 정책자금은 신청할 때 밝힌 용도로 써야 하고, 설비 구입 영수증이나 계약서 같은 증빙을 정리해 두면 사후 점검에도 바로 대응할 수 있습니다. 여유 자금이 생겨 원금을 미리 갚고 싶다면 대출 약정서의 중도상환 조건을 먼저 확인합니다.
거치 종료가 다가오면 실제 매출이 계획대로 들어오고 있는지 점검합니다. 계획보다 늦다면 운전자금 흐름을 다시 짜고, 필요한 경우 다른 자금으로 보완할 방법을 미리 찾아 둡니다.
더케이비즈솔루션은 기업의 매출 흐름과 투자 회수 시점을 함께 보고, 자금 종류와 거치기간, 상환 계획까지 맞춘 정책자금 준비를 돕습니다.
👉 정책자금 거치기간 ▶ 바로 알아보기
👆 우리 회사에 맞는 방법부터 1분 만에 확인해 보세요.
함께 읽으면 좋은 글
관련 지원사업 공고 원문