불안한 폭락장, 내 노후 자금을 지키며 마음 편히 투자하는 핵심 포트폴리오 전략
미국 나스닥 지수가 1.88% 하락하고,
S&P500 지수 역시 1.11% 하락하며 시장의 변동성이 커졌습니다.
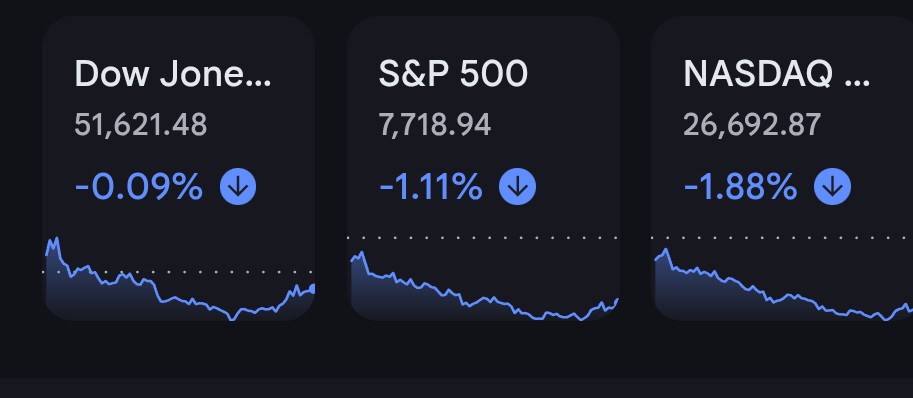
발표된 소비자물가지수가 1년 전보다 2.6% 높게 나온 상황에서,
코어위브에 대한 투자가 급증함에 따라 관련 채권 가격이 크게 요동쳤습니다.
코어위브 채권이 부실 채권 수준으로 떨어지게 되면서,
과연 막대한 AI 투자 원금을 온전히 회수할 수 있을지에 대한 우려가 시장 전체로 퍼져 나갔습니다.
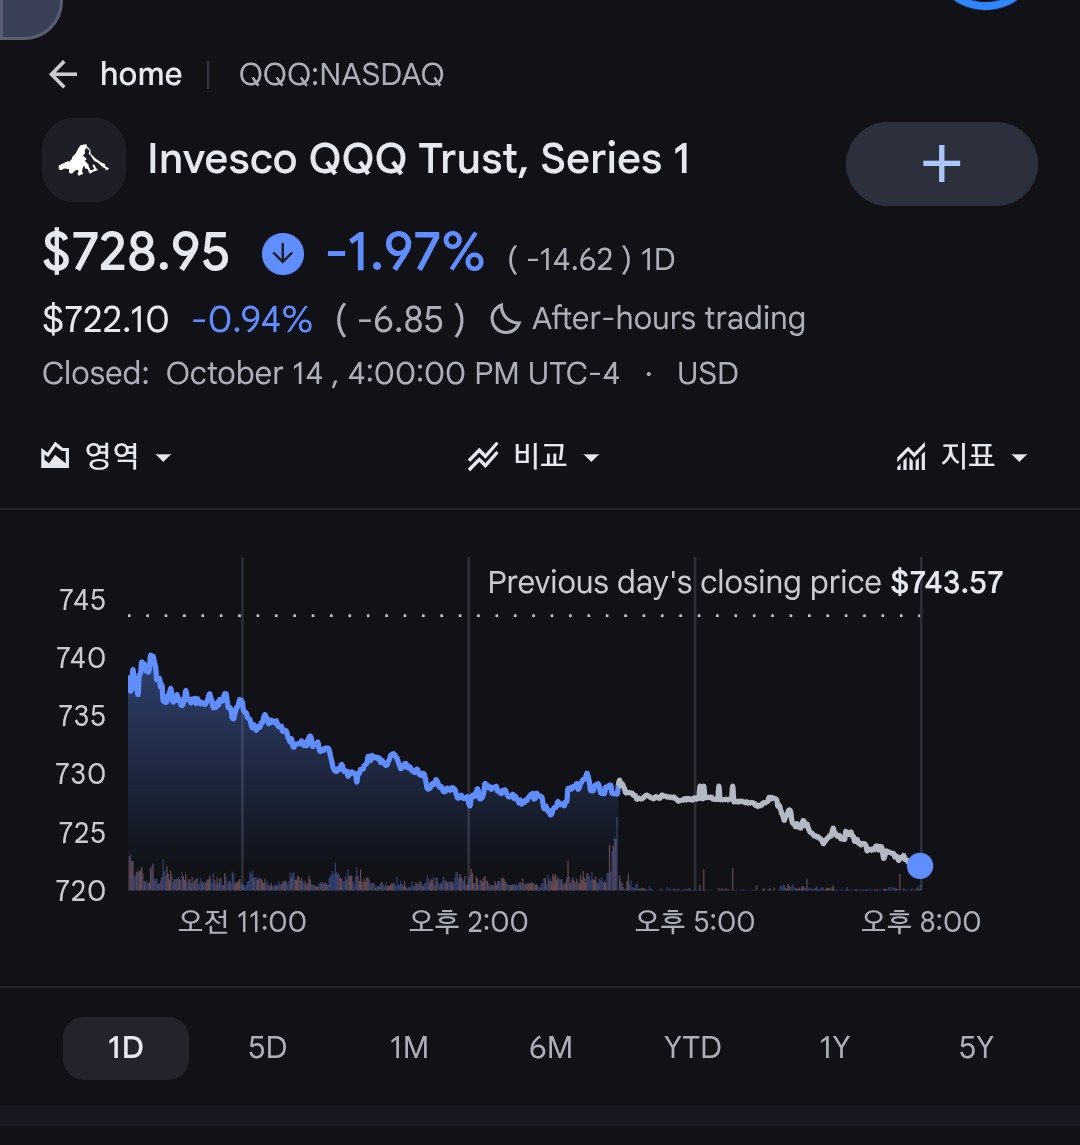
이러한 불안감 때문에 어제 미국 AI 빅테크 기업들은 물론이고,
반도체 관련 기업과 메모리 업체들의 주가까지 전부 동반 하락하는 모습을 보였습니다.
코어위브가 2026년 6월에 발행했던 회사채의 이율은 당초 9.625%였으나,
지금 시장에서의 수익률은 15%로 급등한 상태이며 채권의 가격 자체도 85달러에서 79.5달러로 하락했습니다.
더욱이 2032년 5월이 만기인 코어위브의 채권은,
그 발행 총규모만 하더라도 12억 5천만 달러에 달할 정도로 결코 적은 규모가 아닙니다.
최초에 채권을 발행할 당시의 이자는 9.625% 수준이었지만,
향후 비용 조달을 위해 추가로 채권을 발행하려면 이제는 15%라는 높은 이자를 지급해야만 합니다.
결과적으로 코어위브는 앞으로 자금 조달에 있어,
적지 않은 어려움을 겪게 될 것으로 예상됩니다.
코어위브의 올해 상반기 영업이익은 37억 달러 수준인데 반해,
2026년 상반기에 투자로 집행된 지출만 무려 150억 달러에 이르고 있습니다.
게다가 당장 2027년 말까지 상환해야 할 금액이 105억 달러라는 점은,
회사의 재무적인 부담을 크게 가중시키고 있습니다.
여기에 오픈AI를 비롯하여 토큰 가격이 기존의 반값으로 내려가고 있어서,
코어위브와 같은 네오 클라우드 업체들이 막대한 투자금을 회수하는 데 큰 어려움을 겪을 것으로 보입니다.
실제로 토큰 가격이 0.84달러에서 0.42달러로 이미 반토막이 난 상황입니다.
가트너의 발표에 따르면 이러한 추세가 계속 이어질 경우,
2030년까지 네오 클라우드 업체의 80%가량은 독자적인 운영이 어려워질 것으로 전망하고 있습니다.
업계에서는 2030년 말까지 무려 3조 5천억 달러만큼의 막대한 투자를 진행해야 하는 상황이라고 분석합니다.
하지만 한편으로는 토큰 가격의 하락이,
오히려 시장의 수요를 급증시킬 수 있는 긍정적인 변수가 될 수도 있습니다.
이처럼 다가올 미래에 대해서는 그 누구도 정확한 예측을 하기가 어렵기 때문에,
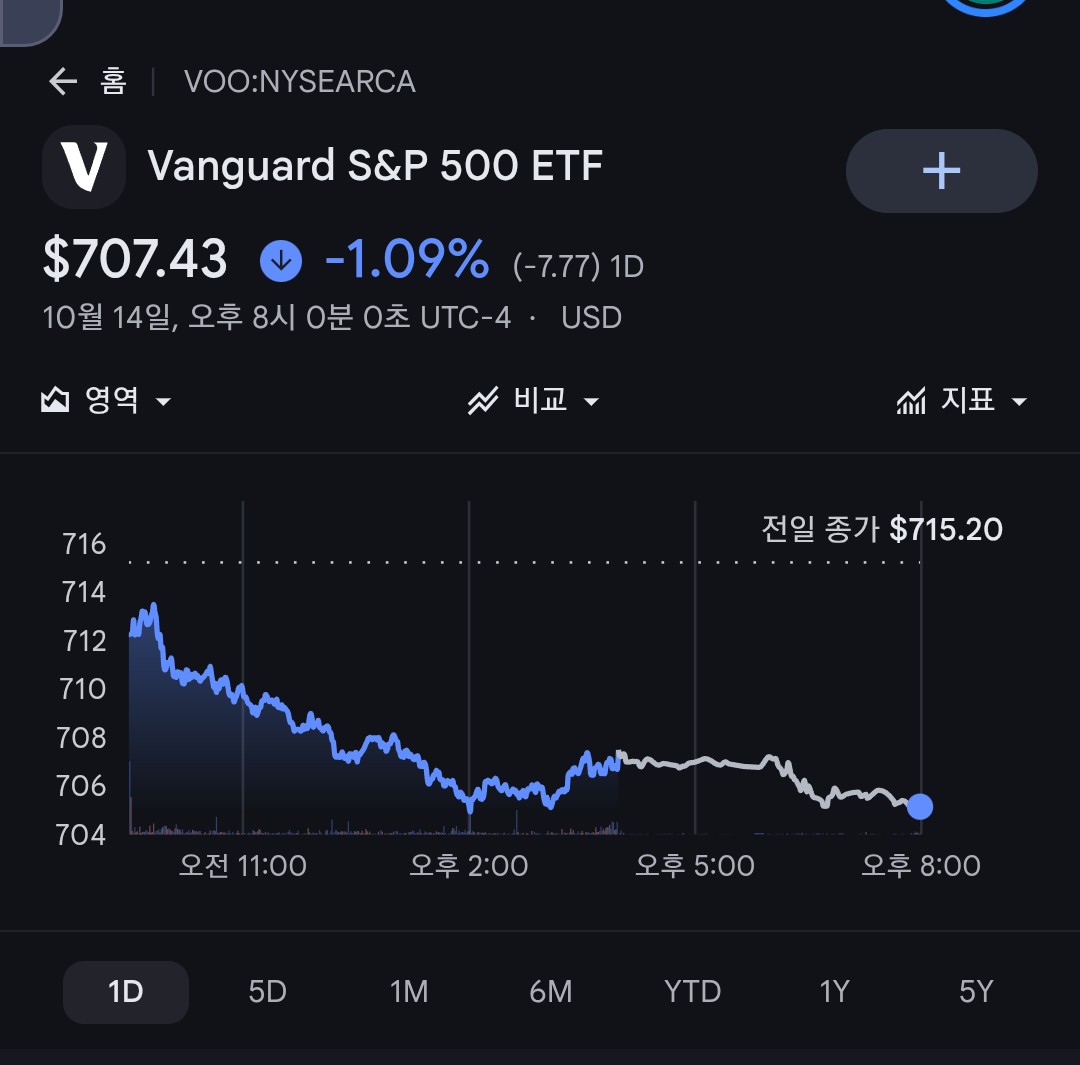
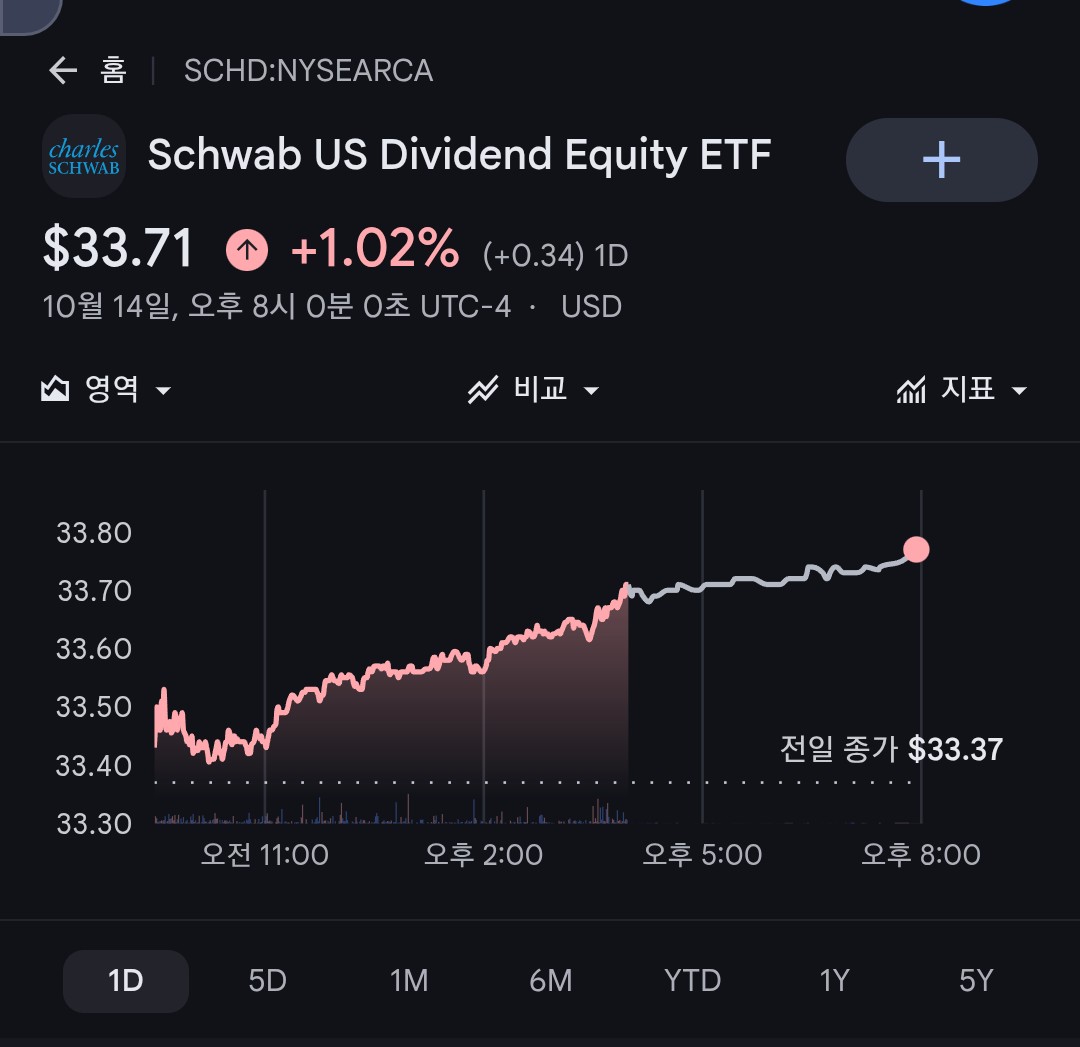
개별 기업보다는 시장 지수 위주로 ETF를 꾸준히 모아가는 방법이 훨씬 바람직해 보입니다.
예전에는 사람이 직접 광고 촬영을 진행하면 100달러 이상의 많은 비용이 소요되었지만,
이제는 AI를 활용하여 광고를 생성한다면 단 1달러 수준으로 비용이 크게 내려갈 수 있습니다.
이번에 발표된 CPI를 세밀하게 분석해 보면,
캐빈 워시 의장이 주로 선호하는 3% 이상 물가가 오른 항목들의 비중은 오히려 내려갔습니다.
반면에 주거비의 상승 폭은 더욱 높아진 것을 확인할 수 있습니다.
주거비를 잡기 위해 금리를 높이게 되면 역설적으로 주거비가 더 올라가게 되는데,
과연 금리 인상만으로 전체 물가를 확실히 잡을 수 있을지에 대해서는 여전히 의문이 남습니다.
CPI 물가는 이처럼 올라갔는데도 불구하고,
도리어 장기 국채의 금리는 급락하는 이례적인 현상이 나타났습니다.
블랙록 회장의 분석에 따르면 AI 데이터센터의 건설이 만약 멈추게 되면,
관련 건설 업체들도 함께 침체에 빠지고 전반적인 경제 상황마저 악화될 것으로 예상된다고 합니다.
이러한 경제 침체 우려 때문에 투자자들이 안전 자산인 장기 국채를 사려고 몰려들면서,
미국 국채 장기 금리가 자연스럽게 내려가는 현상이 벌어진 것이라 해석하고 있습니다.
이처럼 하루가 다르게 변하는 복잡한 경제 상황을 매번 예측하고 민첩하게 대응하기보다는,
정기적으로 월 적립식을 통해 내 포트폴리오의 구성 비율대로 묵묵히 모아가는 것이 좋습니다.
투자 때문에 밤잠을 설치지 않고 두 발 뻗고 편안하게 잘 수 있는,
안정적인 투자 방식을 선택하는 것이 장기적으로는 훨씬 유리합니다.
아래에 정리해 드린 글들을 천천히 읽어보시고,
여러분의 성향에 맞는 자신만의 안전한 포트폴리오를 만들어 가시기를 바랍니다.
그룹 1: 안정적인 노후 준비와 연금 자산 배분
직접 자산군 비중을 조절하여 연평균 수익률 8% 이상과 MDD 15% 이내를 시뮬레이션해 볼 수 있는 계산기입니다.
https://bomspring.com/invest-calculator/
연말정산 세액공제 혜택과 함께 연평균 수익률 8%, MDD 20% 내외로 세금을 아끼면서 굴리는 ETF 투자법입니다.
https://bomspring.com/%ec%97%b0%ea%b8%88%ec%a0%80%ec%b6%95%ea%b3%84%ec%a2%8c-%ec%97%b0%eb%a7%90%ec%a0%95%ec%82%b0-%ed%99%98%ea%b8%89-etf-%ec%b5%9c%eb%8c%801200%eb%a7%8c%ec%9b%90/
노후 자금 고갈을 막기 위해 연 수익률 7~9% 수준을 유지하며 MDD를 15%로 방어하는 자산배분 방법론입니다.
https://bomspring.com/%eb%85%b8%ed%9b%84%ed%8c%8c%ec%82%b0-%ec%9d%80%ed%87%b4%ed%8c%8c%ec%82%b0-%eb%85%b8%ed%9b%84%ec%a4%80%eb%b9%84-%ec%9e%90%ec%82%b0%eb%b0%b0%eb%b6%84/
의료비 폭탄으로 인한 파산을 막고, 보수적인 운용으로 수익률 6% 달성과 MDD 10%를 방어하는 은퇴 대비책입니다.
https://bomspring.com/100%ec%84%b8-%ec%8b%9c%eb%8c%80-%eb%85%b8%ed%9b%84%ed%8c%8c%ec%82%b0-%eb%b0%a9%ec%a7%80-%ec%9d%80%ed%87%b4-%ec%8b%a4%ec%86%90%eb%b3%b4%ed%97%98-%ed%8c%8c%ec%82%b0-%ed%9a%8c%ec%83%9d/
요양 간병비 증가에 대비해 연 수익률 6% 확보 및 MDD 15% 이내의 안정적인 현금흐름을 만드는 전략입니다.
https://bomspring.com/%ec%9e%a5%ec%88%98%eb%a6%ac%ec%8a%a4%ed%81%ac-%ec%9a%94%ec%96%91%ea%b0%84%eb%b3%91%eb%b9%84-%ec%9a%94%ec%96%91%ea%b0%84%eb%b3%91%eb%b3%b4%ed%97%98/
그룹 2: 하락장 방어와 변동성 극복 포트폴리오 전략
주가 폭락 시기에도 기계적인 리밸런싱을 통해 연평균 수익률 10%를 챙기면서 MDD를 20% 수준으로 제한하는 전략입니다.
https://bomspring.com/%ED%8F%AD%EB%9D%BD%EC%9E%A5%EC%97%90%EC%84%9C-%EB%A6%AC%EB%B0%B8%EB%9F%B0%EC%8B%B1%EC%9C%BC%EB%A1%9C-%EC%86%90%EC%8B%A4-%EB%B0%A9%EC%96%B4%ED%95%98%EB%8A%94-%EB%B0%A9%EB%B2%95/
서로 다른 자산군의 상관관계를 이용해 기대 수익률 8%를 얻고 MDD는 15% 이내로 철저히 제한하는 투자 방법입니다.
https://bomspring.com/%ec%9e%90%ec%82%b0-%eb%b0%b0%eb%b6%84-%ed%88%ac%ec%9e%90-%ed%8f%ac%ed%8a%b8%ed%8f%b4%eb%a6%ac%ec%98%a4-%ec%b5%9c%eb%8c%80%eb%82%99%ed%8f%ad-%ec%a0%9c%ed%95%9c%ed%95%98%eb%8a%94-%eb%b0%a9%eb%b2%95/
나스닥 급락장에서도 멘탈을 지키고 연 수익률 12%를 복구하면서 MDD를 25% 안팎으로 관리하는 대처법입니다.
https://bomspring.com/%eb%82%98%ec%8a%a4%eb%8b%a5%ed%95%98%eb%9d%bd-%eb%8c%80%ec%9d%91%eb%b0%a9%eb%b2%95/
VTI, QQQ, SGOV 세 가지 종목 조합만으로 연 수익률 10%를 달성하고 MDD를 18%로 방어하는 월급쟁이 맞춤 전략입니다.
https://bomspring.com/%ec%9b%94%ea%b8%89%ec%9f%81%ec%9d%b4%ea%b0%80-%eb%85%b8%ed%9b%84%eb%a5%bc-%ec%a7%80%ed%82%a4%eb%8a%94-%eb%b2%95-vti-qqq-sgov-3%ea%b0%80%ec%a7%80%eb%a9%b4-%ec%b6%a9%eb%b6%84%ed%95%a0%ea%b9%8c/
위험자산과 안전자산을 나누는 바벨전략을 통해 연 수익률 12%와 MDD 20% 방어를 동시에 추구하는 글입니다.
https://bomspring.com/%eb%b0%94%eb%b2%a8%ec%a0%84%eb%9e%b5vs%ec%9e%90%ec%82%b0%eb%b0%b0%eb%b6%84%ed%88%ac%ec%9e%90vsvoovsqqq/
그룹 3: 주도주 및 레버리지 활용 고수익 추구
핵심 주도주를 통해 장기간 8000%의 압도적인 누적 수익률을 거두면서도 최대 하락폭(MDD)을 42% 수준에서 감내하는 전략입니다.
https://bomspring.com/mags-topt-qtop/
반도체와 빅테크 주도주 포트폴리오로 연평균 수익률 15%를 달성하며 하락기 MDD를 20%로 방어하는 10년 장기 투자법입니다.
https://bomspring.com/soxx-mags/
성장주의 높은 수익률 20%와 배당주의 안정성을 결합하여 포트폴리오의 MDD를 15%로 낮추는 하이브리드 전략입니다.
https://bomspring.com/mags-schd/
포트폴리오의 일부만 레버리지를 사용해 연 수익률 15%를 노리고 계좌 전체 MDD는 25% 이내로 억제하는 실전 팁입니다.
https://bomspring.com/qld-tqqq-%eb%b6%80%eb%b6%84-%eb%a0%88%eb%b2%84%eb%a6%ac%ec%a7%80-%ec%a0%84%eb%9e%b5-vs-%ec%9e%90%ec%82%b0%eb%b0%b0%eb%b6%84%ed%88%ac%ec%9e%90-%ed%8f%ac%ed%8a%b8%ed%8f%b4%eb%a6%ac%ec%98%a4/
TQQQ의 높은 수익률 이면에 숨겨진 과거 MDD 68% 이상의 하락 위험을 인지하고 장기 적립식으로 극복하는 방법입니다.
https://bomspring.com/tqqq-%ec%9e%a5%ea%b8%b0%ed%88%ac%ec%9e%90/
AI 데이터센터 인프라 관련 기업에 투자해 연 수익률 15% 이상을 추구하고 MDD는 25% 이내로 관리하는 연금 계좌 세팅입니다.
https://bomspring.com/ai%ec%a0%84%eb%a0%a5%ed%95%b5%ec%8b%ac%ec%9d%b8%ed%94%84%eb%9d%bc-ibkr-%ec%97%b0%ea%b8%88-%ed%8f%ac%ed%8a%b8%ed%8f%b4%eb%a6%ac%ec%98%a4/
그룹 4: 블록체인 기반 스테이블 자산 활용
달러 연동 스테이블코인을 통해 연 수익률 15%를 고정으로 얻고 원금 손실을 뜻하는 MDD 0%로 자산을 불리는 방법입니다.
https://bomspring.com/hbd-%ec%97%b015%ed%8d%bc%ec%84%b8%ed%8a%b8-%ed%95%98%ec%9d%b4%eb%93%9c-hive/
가상자산 규제 환경 속에서 자산의 변동성인 MDD 위험을 극소화하고 연 수익률 15% 이자를 받는 HBD 활용법입니다.
https://bomspring.com/clarity-act-hive-hbd/
Upvoted! Thank you for supporting witness @jswit.