[26년 기초연금] 국내 5년 이상 거주해야 받는 기초연금 개정안 정리!!!
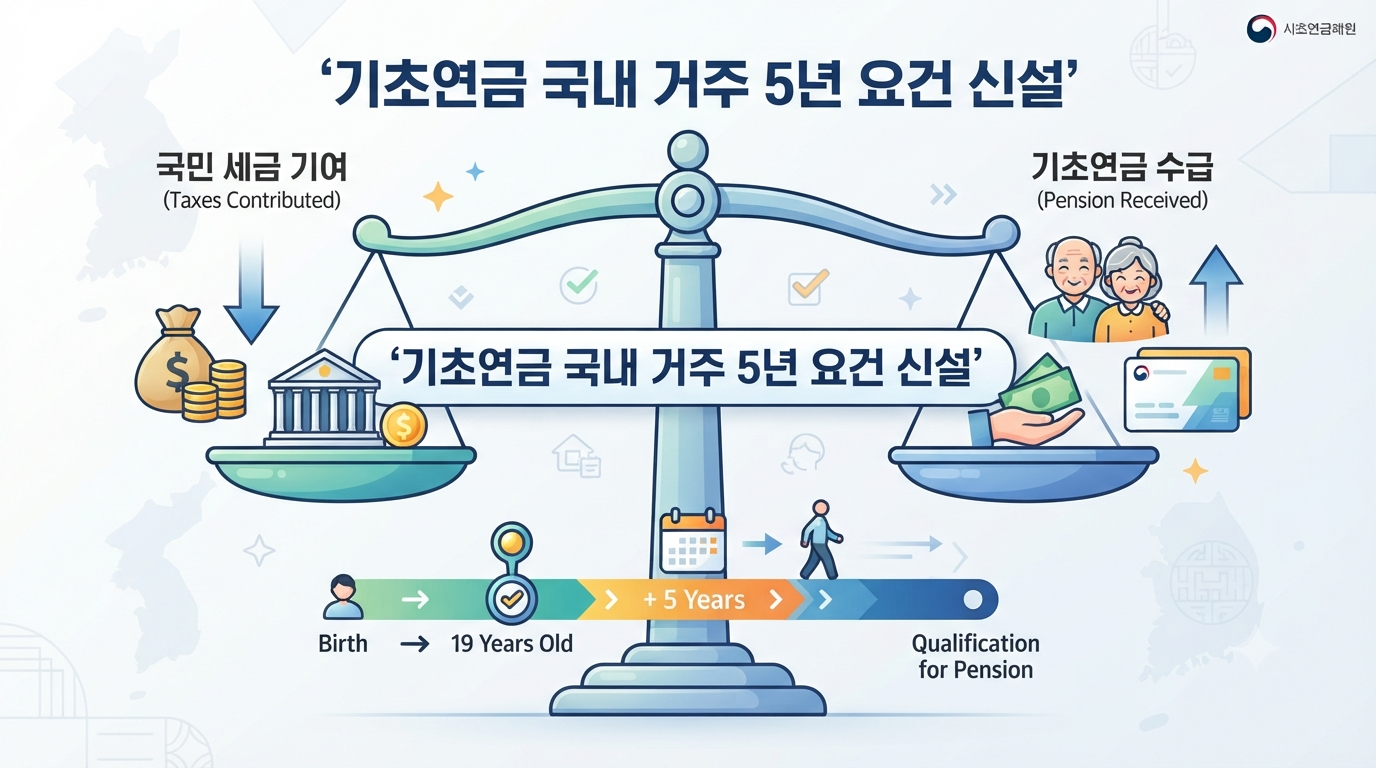
오늘(26.11.05) 기초연금법 개정이 되었다고 하는데요.
어떻게 바뀌었고..
어떤 부분이 오해가 있는지 알아 보도록 하겠습니다.
.
.
1. 개정안의 핵심 내용 (2027년 4월 시행 예정)
신설되는 요건: 만 19세 성인이 된 이후, 국내에 실제 거주한 기간이 합산 5년 미만이면 기초연금을 받을 수 없습니다.
적용 대상: 만 65세 이상 기초연금 신규 신청자 및 해외 장기 체류 이력이 있는 수급자.
.
.
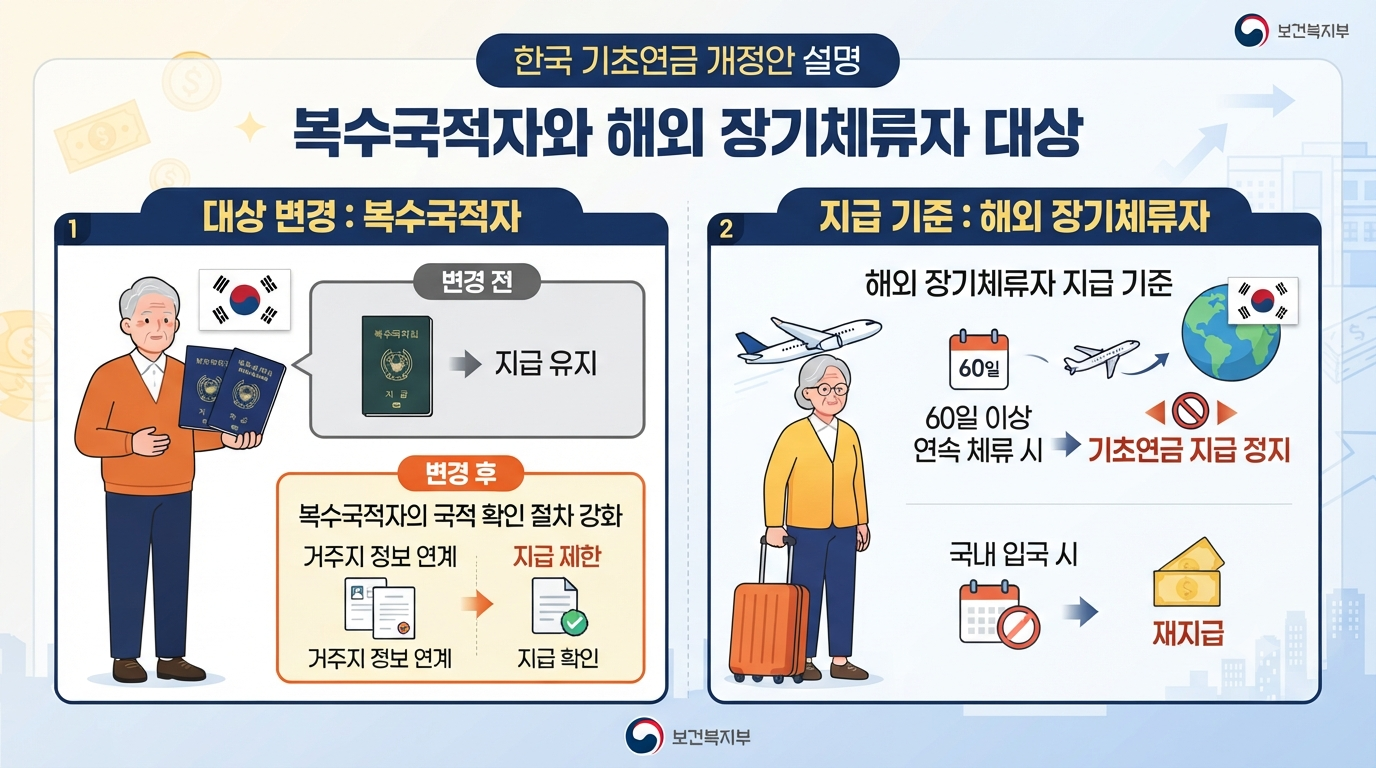
2. 오해와 진실: "외국인한테 연금을 주고 있었나요?"
결론부터 말씀드리면 아닙니다.
순수 외국인은 이전에도, 지금도 기초연금 수급 대상이 아닙니다.
기초연금은 오직 대한민국 국적자(주민등록자)만 받을 수 있습니다.
그렇다면 이번 개정은 대체 누구 때문에 추진되는 걸까요?
.
.
💡 진짜 이유는 '복수국적자'와 '해외 장기체류자' 때문입니다
- 국적회복 복수국적자: 과거 해외로 이민을 가 외국 국적을 취득했던 재외동포들이 만 65세 이후 한국에 돌아와 '국적회복'을 신청하면, 한국 국적과 외국 국적을 동시에 가진 복수국적자가 됩니다.
- 기존 제도의 빈틈: 그동안은 '한국 국적이 있는가'만 따졌을 뿐 '한국에 얼마 동안 살았는가'는 묻지 않았습니다.
평생 해외에 거주하며 한국에 세금을 내지 않았더라도, 65세 이후 들어와 주민등록만 올리고 소득·재산 기준만 맞으면 매달 30만 원 안팎의 기초연금을 타갈 수 있었던 것입니다.
.
.
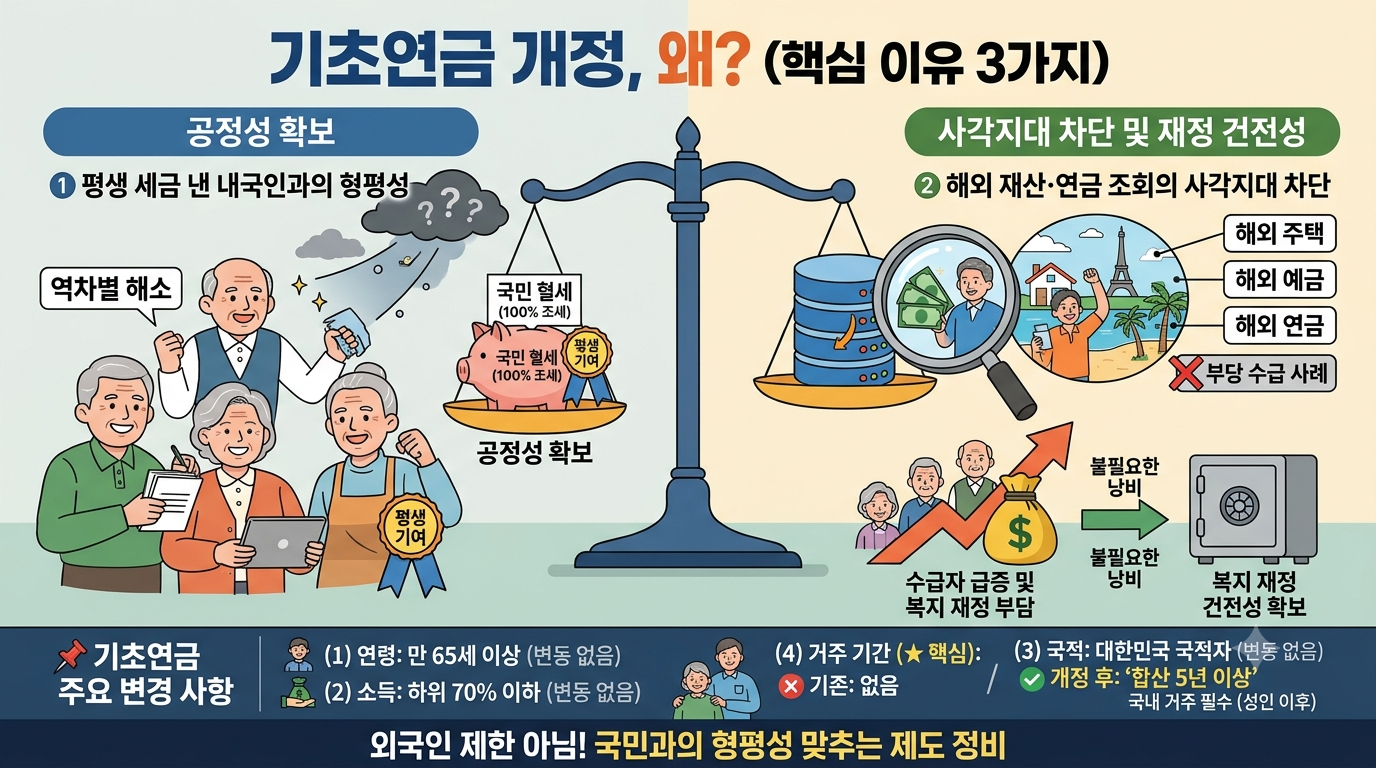
3. 왜 이렇게 개정하는 건가요? (3가지 핵심 이유)
① 평생 세금 낸 내국인과의 형평성
기초연금은 국민연금처럼 적립한 돈을 받는 것이 아니라, 국민의 혈세(100% 조세)로 지급되는 복지제도입니다. 평생 한국에서 일하고 세금을 내며 살아온 국민들 입장에선, 노후에 입국해 연금만 챙겨가는 구조에 대해 지속적으로 역차별 문제를 제기해 왔습니다.
② 해외 재산·연금 조회의 사각지대 차단
국내 거주자의 재산과 소득은 정부 전산망으로 샅샅이 파악되지만, 해외에 소유한 집, 예금, 해외 사회보장연금 등은 한국 정부가 파악하기 매우 어렵습니다. 이로 인해 실제로는 해외에 상당한 자산이 있음에도 국내 자산이 없다는 이유로 기초연금을 받아가는 부당 수급 사례가 늘어났습니다.
③ 수급자 급증 및 복지 재정 건전성 확보
해외 장기 체류자나 복수국적 수급자 수가 최근 수년 새 2배 이상 급증했습니다. 고령화로 연금 예산 부담이 커지는 상황에서 불필요한 재정 낭비를 막기 위한 조치입니다.
📌 기초연금 기존 조건 vs 앞으로 달라지는 점
기존 기초연금 제도와 내년(2027년 4월)부터 적용될 개정안의 차이를 정리하면 다음과 같습니다.
(1) 연령 요건 (변동 없음)
기존: 만 65세 이상
개정 후: 만 65세 이상 (기존과 동일)
(2) 소득·재산 요건 (변동 없음)
기존: 소득 하위 70% 이하 (선정기준액 이하)
개정 후: 소득 하위 70% 이하 (기존과 동일)
(3) 국적 요건 (변동 없음)
기존: 대한민국 국적 소지자
개정 후: 대한민국 국적 소지자 (기존과 동일, 외국인 제외)
(4) 국내 거주 기간 요건 (★ 핵심 변경 사항)
기존: 별도의 거주 기간 요건 없음 (신청 당시 국내 주민등록이 되어 있고 거주만 하면 자격 인정)
개정 후: 만 19세 성인 이후 국내 실제 거주 기간이 '합산 5년 이상' 필수 (5년 미만 시 소득 요건을 충족해도 수급 불가)
마무리
이번 기초연금 개정은 "외국인을 막는 것이 아니라,
세금 기여나 국내 거주 이력 없이 연금만 타가던 복수국적·이민자의 부당 수급을 막고 국민과의 형평성을 맞추기 위한 제도 정비"로 이해하시면 됩니다!
26.11.05
.
Upvoted! Thank you for supporting witness @jswit.